SmartCredito Préstamos rapidos

Capturas de pantalla
Detalles
- Valoración
- 19.00 reseñas
- Versión
- 1.5.0
- Desarrollador
- Arena Finance Spain S.L.
Análisis de Norviv
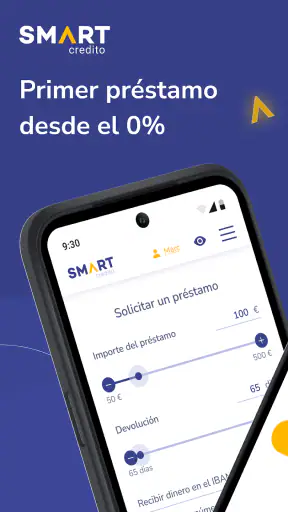
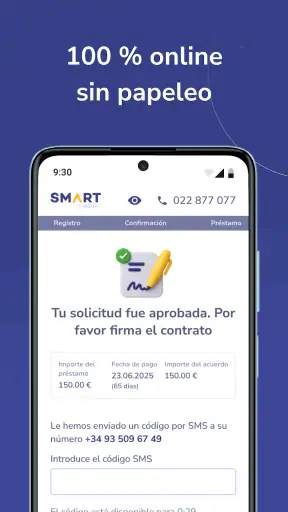
Cuando aparece un gasto inesperado, la rapidez puede parecer más importante que cualquier otra cosa. Ahí es donde SmartCredito Préstamos rapidos intenta encajar: es una aplicación de finanzas para solicitar créditos personales online en España mediante un proceso completamente digital. Yo la veo como una herramienta para quien quiere iniciar una solicitud desde el móvil sin desplazarse a una oficina, pero no como una solución automática para cualquier problema de dinero.
La aplicación es gratuita y está desarrollada por Arena Finance Spain S.L. Su propuesta resulta fácil de entender: centralizar el acceso a una posible financiación desde el teléfono y reducir los pasos presenciales. Aun así, pedir un crédito siempre exige mirar más allá de la comodidad inicial. Antes de usarla, conviene tener claro cuánto necesitas, cuánto puedes devolver y qué alternativa encaja mejor con tu situación.
Qué tendría en cuenta antes de solicitar un crédito desde el móvil
Mi primer criterio no sería la rapidez, sino la capacidad real de devolución. Una app puede hacer más sencillo comenzar una solicitud, pero no elimina la obligación de revisar las condiciones económicas ni convierte un préstamo en dinero sin coste. Por eso, yo prepararía antes una cifra concreta: importe necesario, fecha aproximada de devolución y cantidad mensual que podría asumir sin recortar gastos esenciales.
El segundo criterio es la claridad del proceso. SmartCredito se presenta con una experiencia digital y transparente, algo especialmente útil para quienes prefieren completar gestiones desde casa. En mi caso, valoraría que cada pantalla explique qué estoy solicitando, qué información se necesita y qué ocurre después de enviar los datos. Si una decisión financiera importante se vuelve confusa, la comodidad del móvil deja de ser una ventaja.
También importa el motivo del crédito. Para una reparación urgente o un pago puntual que ya sé cómo cubrir, una solicitud online puede tener sentido. Para financiar gastos habituales, cubrir deudas anteriores o mantener un presupuesto que ya está desequilibrado, yo buscaría primero asesoramiento y alternativas menos arriesgadas. El problema no suele ser la aplicación, sino utilizar financiación temporal para resolver una dificultad permanente.
Hay otro detalle práctico que muchas personas pasan por alto: el tiempo que se ahorra no es necesariamente el tiempo total hasta disponer del dinero. El proceso digital puede agilizar la solicitud, pero una solicitud no equivale por sí sola a una aprobación ni a una transferencia inmediata. Yo evitaría organizar un pago urgente contando con que todo estará resuelto antes de conocer el resultado y las condiciones aplicables.
Cómo prepararía la solicitud para evitar errores
Antes de abrir la aplicación, tendría a mano la información personal y económica que normalmente se utiliza en una solicitud de este tipo. No rellenaría formularios deprisa desde una conexión pública ni mientras hago otras tareas. Un dato mal escrito puede provocar retrasos, una revisión adicional o una decisión que no refleje correctamente mi situación.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Mi consejo más útil es guardar tiempo para leer el resumen final antes de confirmar. Revisaría el importe solicitado, el calendario de pagos, el coste total y cualquier condición relacionada con el vencimiento. También comprobaría que el crédito sirve para mi necesidad concreta y no solo para resolver la ansiedad del momento. El diseño digital debe ayudar a decidir, no empujar a aceptar sin leer.
SmartCredito tiene una clasificación de contenido PEGI 3, algo coherente con una aplicación financiera general y apta para público amplio. Eso no significa que un menor deba contratar un producto financiero ni que la edad de la aplicación sustituya los requisitos legales o contractuales de una solicitud. Yo interpretaría esa etiqueta únicamente como una indicación de contenido, no como una recomendación de uso financiero para cualquier persona.
Lo que SmartCredito hace bien en una decisión rápida
Su principal fortaleza está en reunir el primer paso en el teléfono. Para alguien que trabaja en horarios complicados, vive lejos de una oficina o simplemente prefiere no hacer llamadas, poder iniciar una gestión online resulta cómodo. La categoría está bien definida: no intenta ser una banca completa ni una aplicación para controlar todos los gastos del hogar, sino una puerta de entrada a los créditos personales.
En mi experiencia con este tipo de herramientas, la sencillez tiene valor cuando se mantiene hasta el final. Una interfaz centrada en una sola tarea puede ser menos intimidante que una plataforma bancaria llena de menús. SmartCredito parte de una idea directa y eso puede ayudar a quien nunca ha solicitado financiación digital y necesita entender el recorrido paso a paso.
Otro punto favorable es que la aplicación es gratuita para instalar. Esa diferencia importa porque permite explorar el proceso sin pagar por descargar una herramienta financiera. Naturalmente, que la app no tenga coste de instalación no significa que un crédito carezca de costes. Yo separaría siempre ambas cosas: una cosa es el precio de la aplicación y otra, completamente distinta, el coste del producto financiero que se llegue a contratar.
La versión actual es la 1.5.0 y funciona desde Android 7.0. Esto amplía la compatibilidad con teléfonos que no son recientes, algo práctico si no quieres cambiar de dispositivo solo para probar una herramienta de financiación. Aun así, mantendría el sistema operativo actualizado dentro de lo posible y usaría un teléfono protegido con bloqueo de pantalla, especialmente al introducir información personal.
La experiencia también puede resultar útil para comparar una posibilidad de crédito con tu presupuesto antes de tomar una decisión. Yo no abriría la app con la intención de aceptar automáticamente. La usaría como un espacio para comprobar si la opción que aparece tiene sentido frente a mis recursos, mis fechas de cobro y otras alternativas disponibles.
Un escenario cotidiano en el que sí le veo sentido
Imagina que una persona necesita pagar una reparación doméstica y sabe que recibirá ingresos en una fecha cercana, pero no dispone de liquidez inmediata. En ese caso, podría usar SmartCredito para iniciar una solicitud desde casa, revisar la propuesta y compararla con el coste de esperar, negociar un aplazamiento o recurrir a otra fuente de financiación. La aplicación aporta comodidad en la fase de consulta, pero la decisión responsable sigue siendo comparar el compromiso total.
Yo haría una pequeña prueba antes de aceptar: anotaría cuánto dinero entra y sale durante el periodo de devolución, incluyendo alquiler, suministros, alimentación y otros pagos ya comprometidos. Si la cuota solo cabe suponiendo que no habrá ningún imprevisto, descartaría la operación. Ese cálculo sencillo es una protección más útil que dejarse llevar por una pantalla rápida o por la urgencia de resolver el gasto.
También puede ser práctica para quien quiere evitar una visita presencial y prefiere leer la información en su propio ritmo. Esa autonomía es una ventaja real: puedes detenerte, consultar conceptos y volver a tu presupuesto. Pero la autonomía solo funciona si de verdad te concedes ese tiempo. Si vas a pulsar aceptar sin revisar, el formato digital no te está ayudando a decidir mejor.
Detalles que conviene vigilar durante el proceso
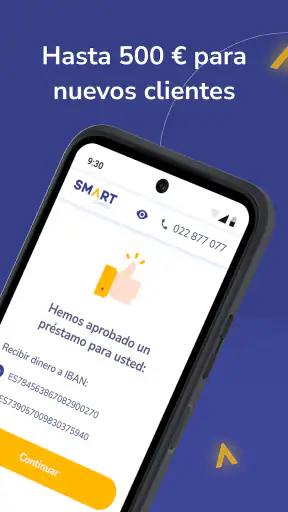
Un aspecto que yo vigilaría es la diferencia entre una solicitud sencilla y una respuesta garantizada. La descripción de la aplicación habla de un proceso digital, no de una aprobación asegurada para todo el mundo. Por eso, no introduciría el crédito en mi presupuesto hasta tener una confirmación clara y entender las condiciones concretas que se muestran en mi caso.
También prestaría atención a la información que se solicita y al uso que debo hacer de la cuenta o del dispositivo. En una aplicación financiera, evitaría compartir códigos de acceso, capturas de pantalla o documentos a través de canales no oficiales. Mantendría instalada únicamente la versión obtenida desde una fuente legítima y revisaría que el nombre del desarrollador coincida con Arena Finance Spain S.L. antes de introducir datos sensibles.
La valoración media de 3,0, basada en alrededor de cuarenta valoraciones, me invita a probar con expectativas moderadas. No la tomaría como una condena ni como una garantía. La interpretaría como una señal para prestar atención a la experiencia real de otros usuarios, especialmente a comentarios sobre claridad, soporte y facilidad de completar la solicitud, sin asumir que una opinión aislada describe todos los casos.
La aplicación supera las diez mil instalaciones, de modo que no parte de una presencia completamente desconocida. Aun así, su comunidad no me parece tan amplia como para convertir la popularidad en el criterio principal. En finanzas, prefiero evaluar la claridad de las condiciones y la adecuación del crédito a mi presupuesto antes que dejarme convencer por el número de descargas.
Cuándo una alternativa puede encajar mejor
SmartCredito compite, en la práctica, con varias formas de buscar financiación: acudir a tu banco, consultar una cooperativa o entidad especializada, hablar directamente con el proveedor del servicio que necesitas pagar o simplemente esperar y ahorrar. No afirmaría que una opción sea siempre más barata o más rápida, porque eso depende del perfil y de las condiciones concretas. Lo que sí cambia es el tipo de relación y el nivel de acompañamiento.
Tu banco habitual puede ser mejor punto de partida si ya conoces su aplicación, tienes allí tus ingresos y quieres revisar una oferta dentro de tu relación financiera existente. La ventaja no es automática, pero el contexto puede facilitar que entiendas cómo encaja el pago con tus movimientos habituales. SmartCredito, en cambio, resulta más atractivo para quien quiere iniciar el proceso de forma independiente y centrada en el móvil.
Una oficina o una conversación con un profesional puede ser preferible cuando no entiendes conceptos como coste total, intereses, comisiones o consecuencias de un retraso. La atención presencial tarda más, pero permite hacer preguntas en el momento. Yo escogería esa vía si el importe es importante para mi economía, si tengo ingresos irregulares o si ya arrastro otros créditos.
Para un gasto no urgente, ahorrar o aplazar la compra suele ser una alternativa más prudente que solicitar financiación. Puede resultar menos satisfactoria porque no resuelve el problema de inmediato, pero evita añadir una cuota. Del mismo modo, si el objetivo es pagar una deuda anterior, intentaría hablar primero con el acreedor y buscar un calendario asumible antes de sumar otro compromiso.
Hay un intercambio claro entre comodidad y acompañamiento. La app gana cuando quieres hacer una gestión digital, rápida y sin desplazamientos. Una alternativa tradicional puede ganar cuando necesitas explicaciones personalizadas, negociar condiciones o revisar tu situación financiera de forma más amplia. La mejor elección no es la que promete menos pasos, sino la que te permite entender el compromiso completo antes de asumirlo.
El coste de cambiar de opción después de empezar
Una decisión poco comentada es el coste de cambiar de alternativa a mitad del proceso. Si comienzo una solicitud en SmartCredito y, al mismo tiempo, pruebo varias vías sin organizarme, puedo acabar confundiendo propuestas, fechas y obligaciones. Yo anotaría cada opción por separado y no enviaría solicitudes indiscriminadamente solo para comparar.
También tendría cuidado con abandonar una solicitud sin leer qué pasos quedan pendientes. Si ya he introducido información, comprobaría el estado del proceso desde la propia aplicación y conservaría los mensajes relevantes. No guardaría documentos financieros en un teléfono compartido ni dejaría sesiones abiertas. La facilidad de empezar desde el móvil debe ir acompañada de una rutina básica de seguridad.
Si finalmente encuentro una alternativa mejor, no asumiría que basta con ignorar SmartCredito. Revisaría si existe una solicitud pendiente, una comunicación que requiera respuesta o algún paso de cancelación dentro del proceso. La manera correcta de cerrar una gestión depende de las condiciones que aparezcan en pantalla, así que actuaría con orden y no confiaría únicamente en borrar la aplicación.
Otro coste de cambiar es el tiempo mental. Comparar demasiadas opciones puede llevar a fijarse solo en la cuota y olvidar el total. Para evitarlo, usaría una hoja sencilla con cuatro campos: dinero que recibo, cantidad total que devuelvo, duración y fecha de cada pago. Si una opción no puedo resumirla con claridad, todavía no la consideraría lista para aceptar.
Mi recomendación para decidir sin precipitarse
Yo recomendaría probar SmartCredito a quien vive en España, necesita explorar un crédito personal online y valora hacer la gestión desde el móvil. Es especialmente razonable como primera consulta cuando no quieres desplazarte y tienes una situación económica estable, un motivo concreto y un plan realista para devolver el dinero. La descarga gratuita y la compatibilidad con Android 7.0 facilitan ese primer acercamiento.
No la recomendaría como respuesta automática a una falta recurrente de dinero. Tampoco la escogería como única vía si necesitas asesoramiento cercano, si ya tienes varias deudas o si una nueva cuota solo sería posible recortando necesidades básicas. En esos casos, una conversación con tu banco, un servicio de orientación financiera o una negociación directa puede ser una decisión más sensata que abrir otra solicitud digital.
Mi forma de usarla sería conservadora: instalaría la aplicación, revisaría cuidadosamente la información del proceso, prepararía mi presupuesto y compararía el resultado con al menos una alternativa que ya conozca. No aceptaría nada mientras no pudiera explicar con mis propias palabras cuánto tendría que devolver y cuándo. Ese método convierte la app en una herramienta de decisión, en lugar de dejar que la urgencia decida por mí.
SmartCredito Préstamos rapidos tiene una propuesta concreta y cómoda, pero su valor depende mucho del usuario. No sustituye al ahorro, a la negociación ni al asesoramiento. Para una necesidad puntual y bien calculada, puede ahorrar desplazamientos y ordenar el inicio de una solicitud. Para una economía ya tensionada, la misma rapidez puede convertirse en una tentación. Mi veredicto es favorable con cautela: la probaría para informarme, pero solo avanzaría después de comparar el coste completo y confirmar que la devolución cabe de verdad en mi vida.
La aplicación merece una oportunidad si buscas una experiencia digital centrada en créditos personales y sabes mantener el control de la decisión. Sus alrededor de cuarenta valoraciones y su media de 3,0 aconsejan no idealizarla, mientras que sus más de diez mil instalaciones muestran que ya ha despertado interés entre usuarios. En definitiva, yo la trataría como un punto de partida práctico, no como una promesa de dinero fácil.
Preguntas frecuentes
01¿Qué es SmartCredito Préstamos rápidos y cómo funciona?
SmartCredito Préstamos rápidos es una aplicación orientada a usuarios que desean solicitar financiación desde el teléfono móvil. Normalmente permite completar un formulario, proporcionar datos personales y financieros, y recibir una evaluación de la solicitud. La aprobación, el importe disponible y las condiciones dependen del perfil del solicitante y de la entidad que gestione el crédito, por lo que conviene revisar toda la información antes de aceptar.
02¿SmartCredito garantiza la aprobación del préstamo?
No necesariamente. La aplicación puede facilitar el envío de una solicitud, pero la aprobación no está garantizada para todos los usuarios. La decisión suele depender de factores como ingresos, historial crediticio, capacidad de pago, identidad y políticas del prestamista. Antes de continuar, comprueba los requisitos, el importe total que deberás devolver, los intereses, las comisiones y cualquier otra condición incluida en el contrato.
03¿Qué requisitos y documentos pueden solicitarme?
Los requisitos pueden variar según el país, el producto disponible y la entidad financiera asociada. Generalmente se solicita ser mayor de edad, contar con un documento de identidad válido, disponer de una cuenta bancaria y demostrar una fuente de ingresos. También podrían pedir información laboral, domicilio, teléfono y datos bancarios. Introduce estos datos únicamente si comprendes cómo serán utilizados y quién tendrá acceso a ellos.
04¿Cuánto cuesta pedir un préstamo mediante SmartCredito?
El coste no debe evaluarse únicamente por la rapidez o por la ausencia de una comisión inicial. Antes de aceptar, revisa la tasa de interés, la TAE o indicador equivalente, las comisiones de apertura, gastos administrativos, penalizaciones por retraso y el importe total a devolver. Las condiciones pueden cambiar según el solicitante y el prestamista. Si la información no es clara, evita confirmar la operación hasta obtener una explicación completa.
05¿Es seguro proporcionar mis datos personales en SmartCredito?
Como en cualquier aplicación financiera, debes comprobar cuidadosamente la política de privacidad, los permisos solicitados y la identidad de la empresa responsable antes de registrarte. Verifica que la descarga proceda de una tienda oficial, utiliza una conexión segura y no compartas contraseñas, códigos de verificación ni datos innecesarios. También es recomendable leer las opiniones recientes y confirmar cómo puedes cancelar la solicitud o ejercer tus derechos sobre la información personal.


